シンガポールの飲食市場は単に縮小しているだけではない。 再編.
過去3年間、飲食業界は新規事業の創出を続けてきた。しかしながら、実店舗の運営は経済的に維持が難しくなってきている。同時に、自宅を拠点とする小規模な飲食ブランドが勢いを増している。これらのブランドは、低コストで事業を開始し、焦点を絞り、本格的な小売事業の負担を負う前にデジタルで需要を喚起することができる。
重要な注意点として、シンガポールでは自宅を拠点とする食品事業の年間件数を公式には公表していません。これらの事業者は、自宅を拠点とする事業の枠組みで認められている規則を遵守している限り、一般的にSFA(シンガポール食品庁)のライセンスは必要ありません。つまり、認可を受けた実店舗型食品・飲料事業と自宅型食品・飲料事業を比較する際には、一方では公式の閉店・開店件数、他方では市場の動向や事例研究を用いる必要があります。
飲食業界の現状
ACRAのデータによると、 2023年には約3,616の食品関連事業が開業し、 2,748が廃業した。 2024年には3,791が開業し、 3,047が廃業した。 2025年には4,100が開業し、 3,148が廃業した。
これは、閉店数が2023年の2,748件から2025年には3,148件に増加し、 2年間で約14.6%増加したことを意味します。2023年から2024年にかけてだけでも閉店数は約10.9%増加し、2025年にはさらに3.3%増加しました。つまり、実店舗型の飲食業は依然として新規に建設されていますが、多くの事業者が事業を拡大できるほど長く存続するのに苦労しているということです。
MTIのより広範な見解もこの見方を裏付けています。シンガポールの飲食業界は長期的に成長を続けており、飲食関連企業の数は2015年から2025年にかけて42%増加しています。しかしながら、参入障壁の低さ、消費者の嗜好の変化、そして高い離職率によって形成される、競争の激しい分野であることに変わりはありません。
自宅を拠点とする小規模な飲食ブランドの台頭
自宅を拠点とする食品事業の公式な年間集計は存在しないものの、その傾向を示す証拠は豊富である。CNAは、2025年6月時点で150以上の食品・飲料事業が住宅を拠点として営業していると報じた。また、ストレーツ・タイムズ紙は、自宅カフェ検索プラットフォーム「Acuppa」の登録事業者数が、2024年のわずか5社から2025年12月には523社にまで拡大したと報じた。これは全国的な調査ではないものの、自宅を拠点とする小規模な食品・飲料ブランドの消費者向け認知度が急速に高まっていることを明確に示している。
シンガポールの飲食業界における真の変化は、食品関連企業全体の減少ではなく、より小規模で特化した形態を通じて需要を検証してから、高額な運営費のかかる小売業に参入しようとする企業が増えているということだ。
実店舗型飲食サービス vs. 自宅型オンライン飲食サービス
| 🏪 実店舗型飲食サービス| 🏠 自宅を拠点としたオンライン飲食サービス|
|----------------------------|-------------------------------|
|利点|利点|
| より大きな需要に対応できる能力の向上 | 低い運用コストと低い参入障壁 |
| 来店客のコンバージョン率向上 | 製品の専門性向上 |
サービス料、アップセル、店内飲食の追加オプションから追加収益を生み出すことができます | オーダーメイド、受注生産、限定生産の商品への対応が容易です |
| より強力な実店舗でのブランドプレゼンス | 独自性と創業者との繋がりを通じて、強力な顧客ロイヤルティを構築できます |
| 一般的な外食行動に適合 | ニッチ市場に特化した戦略に最適 |
| より優れた位置情報優位性 | eコマースおよびソーシャルコマースの行動様式により合致 |
| 取引頻度の向上 | 需要検証時の財務リスクの低減 |
チームでのサービス、グループでの食事、幅広いメニュー設計により適しています | 小売店への導入を決定する前に、製品をテストする際の柔軟性が向上します |
|デメリット|デメリット|
| 人材への依存度が高い(特に今日のシンガポールの食品サービス業界では大きな課題となっている) | 生産能力と受注能力が限られている |
| 高い賃料と運営コスト | 需要急増時に安定した供給を維持するのが難しい |
| より複雑なワークフローと監督ニーズ | 強力なデジタルマーケティングなしでは認知度が低下する |
外食疲れ、価格への敏感さ、消費者の習慣の変化に影響を受けやすい | 競合他社が製品を模倣しやすい |
| 需要の少ない時期には、より高い財務リスクにさらされる | シンガポールの規制では、自宅から本格的なケータリング業者として営業することはできない |
自宅を拠点とする飲食業が成功する理由:集中こそが広がりを凌駕する
自宅を拠点とする小規模な飲食ビジネスの最大の強みの1つは、極めて集中力があることです。
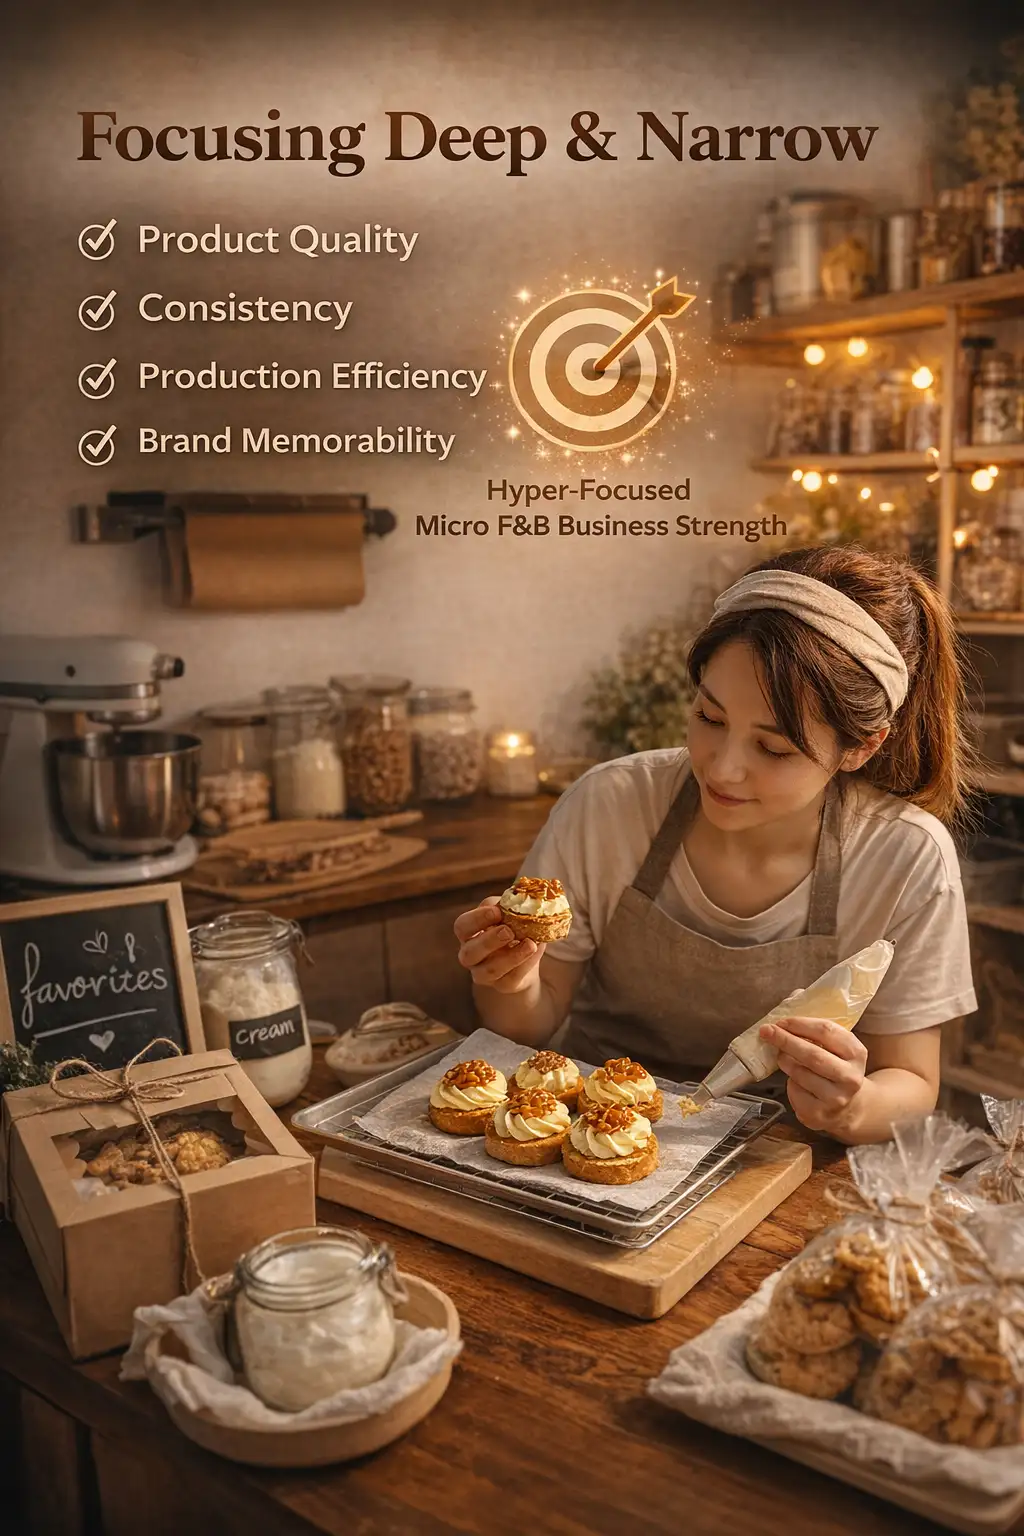
小規模事業者は、すべての人にとって万能である必要はありません。実際、その逆がしばしば当てはまります。事業規模が小さければ小さいほど、特定の製品、特定の体験、特定の顧客層に特化することで、より大きな力を発揮できます。これは、多くの大手ブランドが苦戦する点です。大手事業者は通常、より幅広いメニュー、より大規模な人員体制、より長い営業時間、そしてより標準化された運営モデルを必要とします。一方、小規模事業者は正反対のアプローチを取ることができます。つまり、幅広く展開するのではなく、深く掘り下げることができるのです。
その垂直統合が重要なのは、小規模ブランドが一度に4つのことを強化できるからです。
製品の品質
一貫性
生産効率
ブランドの記憶に残る度
企業が少数の事業に絞って取り組む場合、多くの場合、それらの事業をより良く行うことができる。
Kohpan:この新しい飲食モデルの優れた事例
良い例としては、 Kohpan Japanese Bakeryが挙げられます。
シンガポールで注目を集めたKohpanは、伝統的な飲食業界の出身ではない兄弟姉妹が経営する、小さな家庭的な塩パン店です。2026年初頭、8daysはKohpanを、スプリングリーフ地区にある80平方フィートの独立した建物で営業する家庭的な塩パン店であり、長い行列とオンラインでの強い注目を集めていると紹介しました。Kohpanのウェブサイトにもその特徴が明確に表れています。幅広いベーカリーメニューを販売しようとするのではなく、底がパリッとした日本の塩パンに特化しているのです。
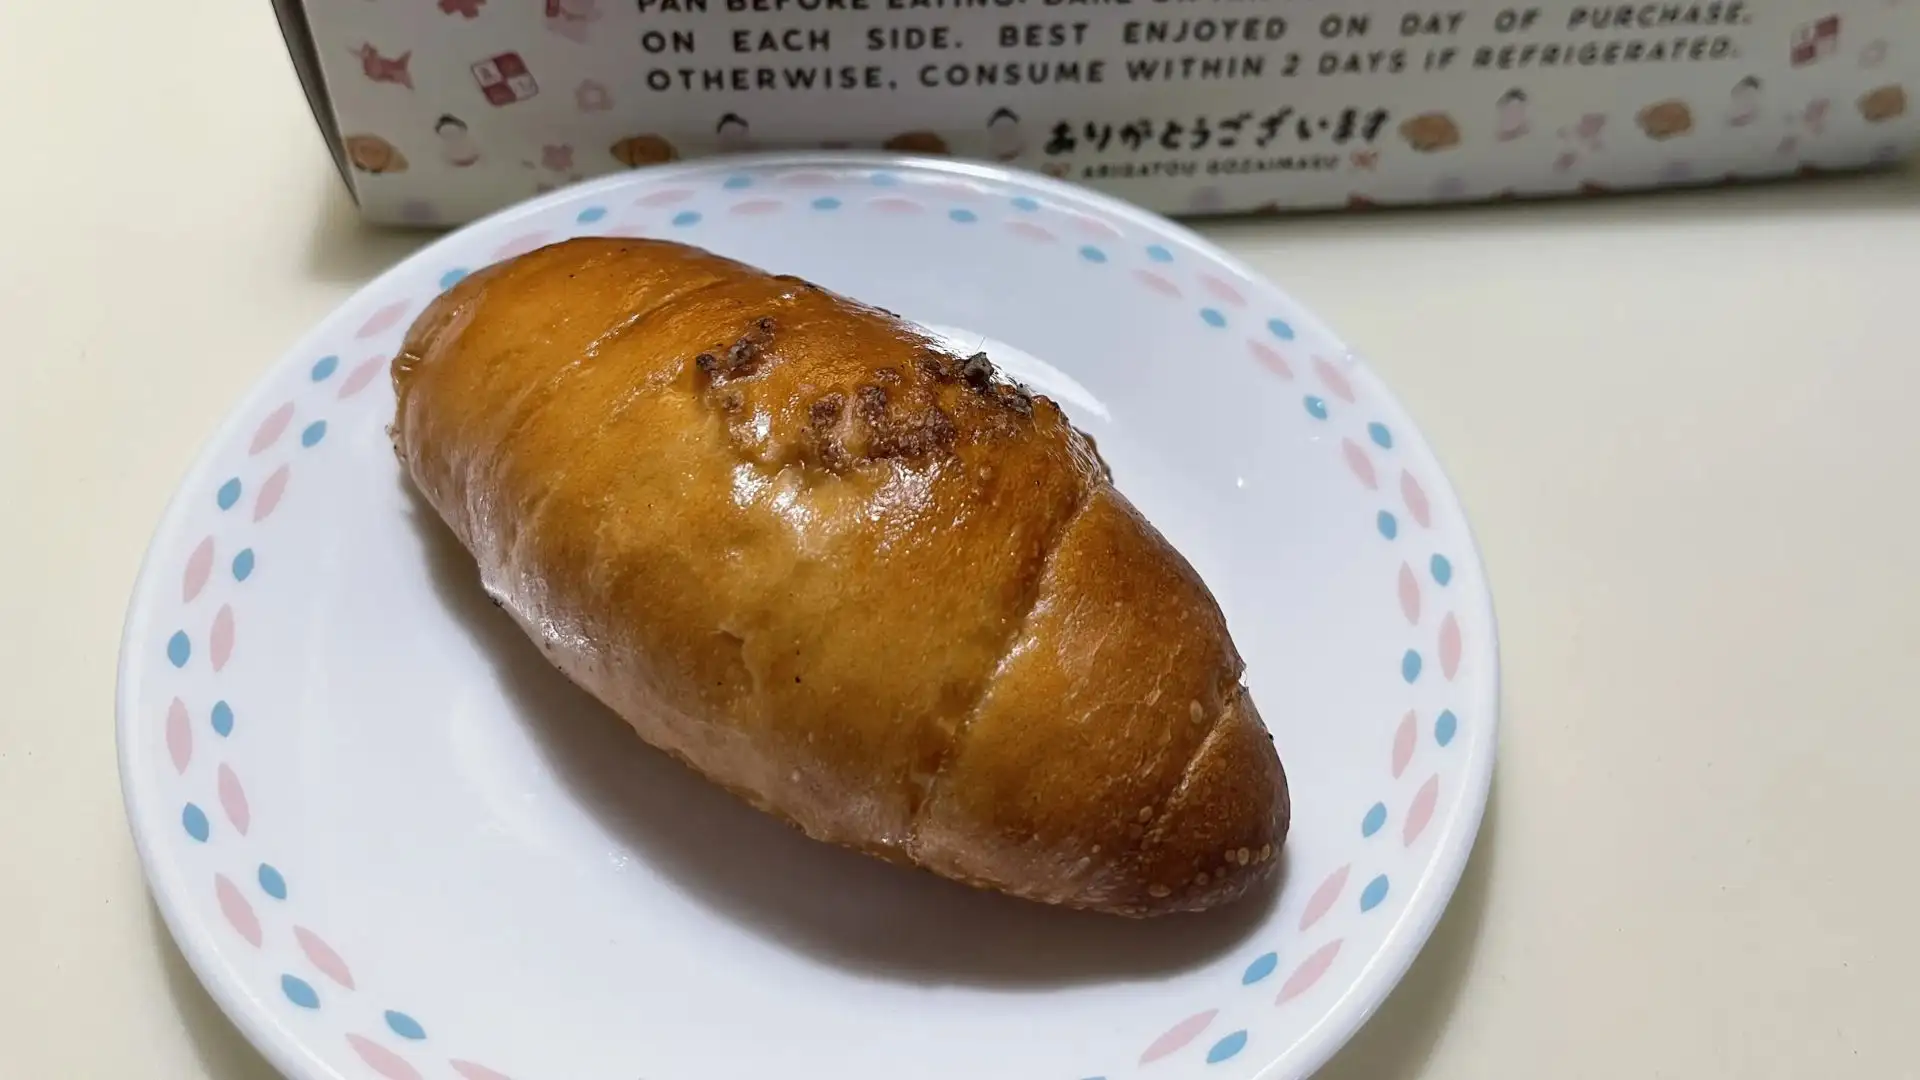
それこそが、多くの小規模な飲食事業者が大手競合他社に対して持つ強みなのだ。
コパンは創業当初からフルラインのベーカリーを目指したわけではありません。極めて絞り込んだ商品ラインナップ、特徴的なブランドイメージ、そして確かな実行力によって人気を築き上げました。数十種類もの商品に顧客の注目を分散させるのではなく、狭く、かつ高い関心を集める商品群に顧客の需要を集中させたのです。このような明確さは、今日の市場において大きな力となります。なぜなら、顧客にブランドを覚えてもらうためのシンプルな理由を一つ与えることができるからです。
そして、その焦点がうまく機能すれば、単なる売上以上の価値あるものを生み出すことができる。それは、ファン層の形成だ。
Kohpanの成長軌跡はまさにそれを物語っている。公開されている情報によると、同社は2025年8月頃に開業し、当初は自宅で営業していたが、その後スプリングリーフ近郊の小さな店舗に移転した。 2026年3月までにはすでにコバンに2号店をオープンしている。また、同ブランドは引き続き積極的に予約販売を推進しており、これは来店客数に依存するモデルではなく、需要主導型で運営規律の取れたモデルであることを示している。
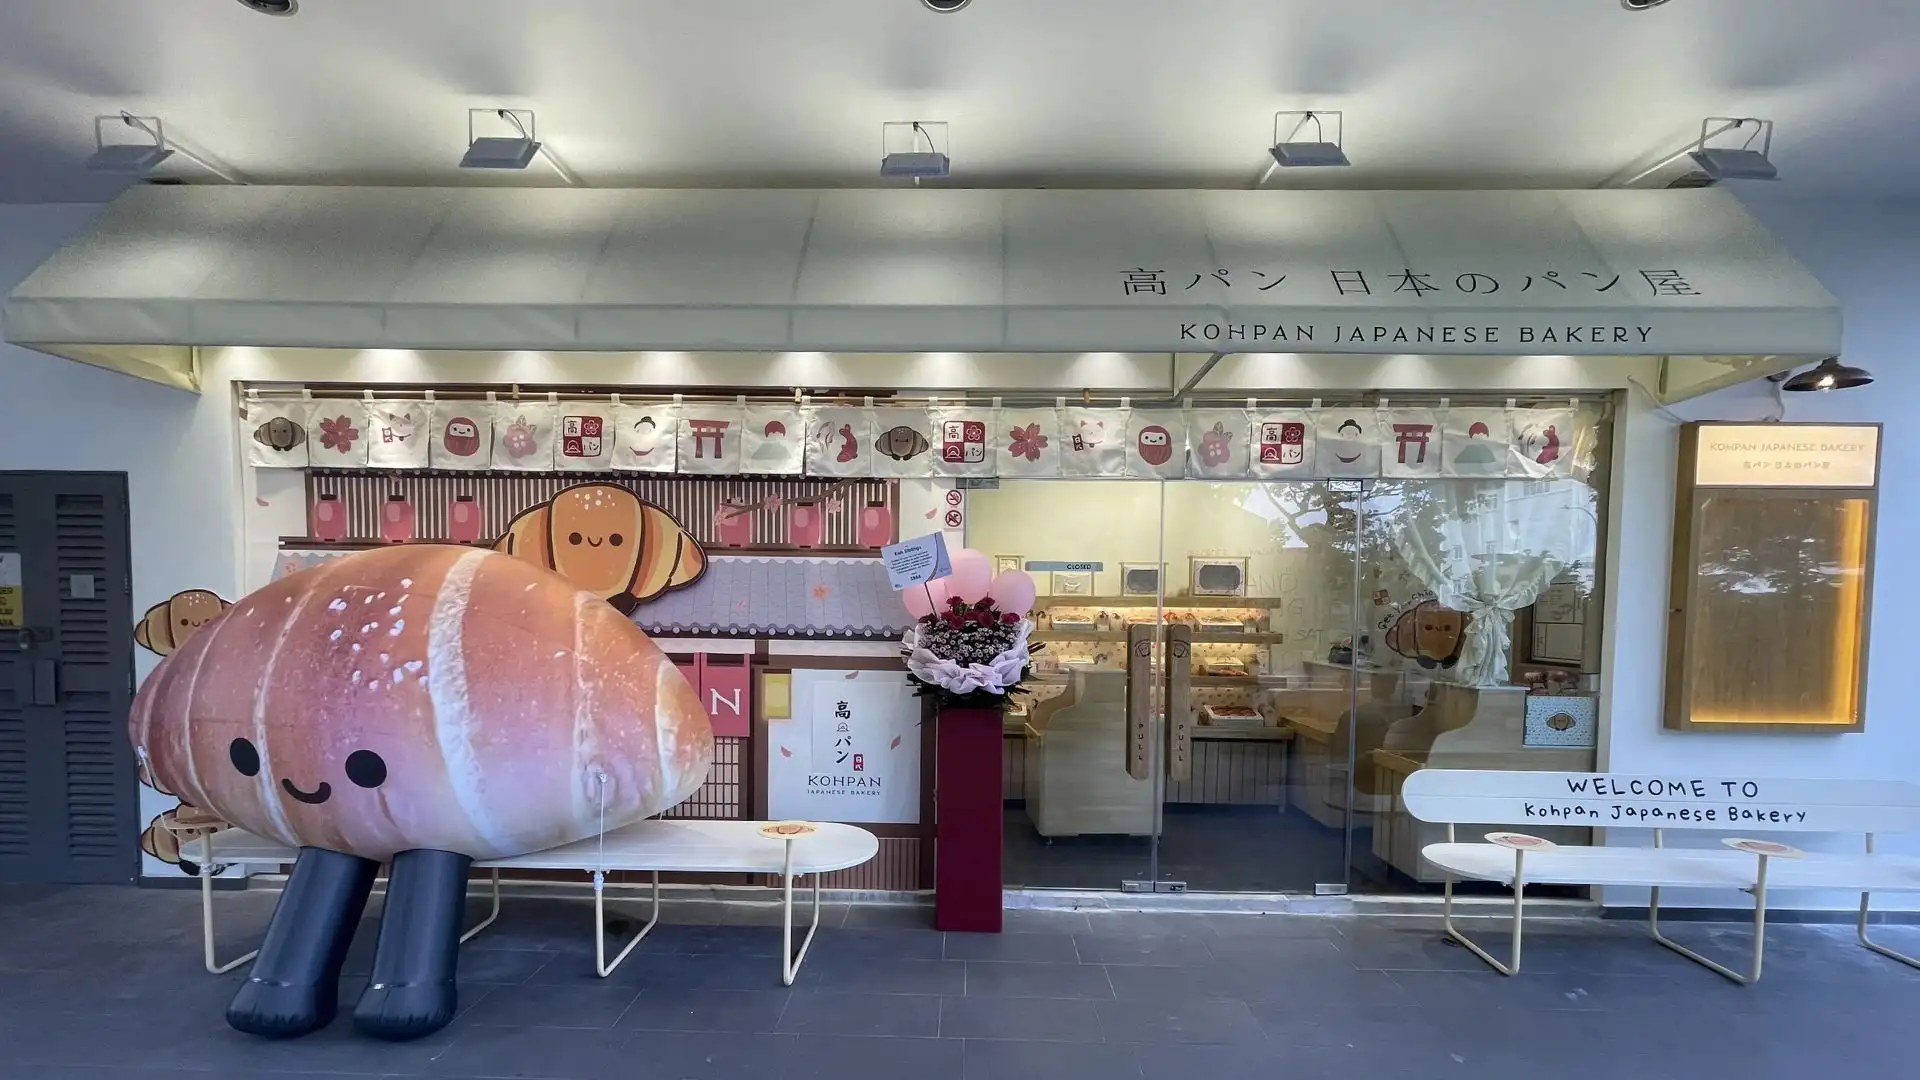
言い換えれば、Kohpanは多くの大手飲食事業者が再現するのが難しいと感じているものを体現している。それは、特定の製品へのこだわり、厳格な生産モデル、そして非常にニッチな分野を中心に築かれた忠実な顧客層である。
なぜこれが中小・零細ブランドに有効なのか
こうした点において、小規模・零細の飲食事業者は、大手ブランドを凌駕することが多い。
大企業は通常、規模、拠点網、人員、広範な市場リーチによって競争する。しかし、零細企業は次のような方法で競争することができる。
より鮮明な製品アイデンティティ
メニューの絞り込みが速くなる
創業者とのより密接な関わり
より強い信憑性の認識
より緊密なコミュニティスタイルの顧客関係
垂直統合型のビジネスモデルは、ブランドがニッチ市場を見つけ、その市場を支配する余地を与えます。顧客がブランドを特定の代表的な製品や非常に特徴的な体験と結びつけるようになると、そのビジネスはより記憶に残りやすく、共有されやすく、そしてより強固なものとなります。
シンガポールで最も注目すべき新興飲食ブランドのいくつかが、大手チェーンから生まれていないのは、まさにそのためだ。それらは、小規模からスタートし、焦点を絞り、非常に特定の分野に特化して需要を築き上げてきた事業者から生まれている。
実店舗へのプレッシャー
小規模ブランドは低コストでスタートできる一方、実店舗は初日からはるかに厳しいコスト構造に直面する。
小売賃料は上昇を続け、URAのデータによると、 2024年には0.5% 、 2025年には1.9%上昇した。食品サービス業向けのプログレッシブ賃金モデルを含め、労働コストも上昇を続けている。さらに、レストランの売上は市場の一部で低迷しており、SingStatの報告によると、 2024年4月のレストランの売上は前年比7.5%減少したが、食品ケータリングなどの業種ははるかに好調だった。
これは重要なことを示唆している。食品に対する消費者の需要は消滅したわけではないが、その形態が変化しているのだ。消費者はより選択的になり、価格を重視するようになり、最寄りの大手実店舗に頼るよりも、オンラインでニッチなブランドを積極的にフォローするようになっている。
これは、多くの伝統的な飲食業、特にメニューが豊富で差別化が平均的で固定費が高い企業にとって、経営をより困難にする。
自宅を拠点とした飲食業の成功と失敗
自宅での飲食ビジネスが成功するには、次の3つの点を正しく理解する必要があります。
1. 高度に特化した製品
代表的な商品は、改良しやすく、マーケティングしやすく、顧客の記憶にも残りやすい。
2. リーンフルフィルメント
予約販売、数量限定販売、小ロット生産は、無駄を減らし、利益率を維持するのに役立つ。
3. 強力なブランドストーリー
顧客は、マイクロブランドが本物らしく、個人的で、独自性があると感じられる場合に、より支持する可能性が高くなる。
しかし、創業者が参入コストの低さが自動的に長期的な存続につながると誤解すると、自宅を拠点とする飲食事業は失敗することもある。
一般的な故障箇所は以下のとおりです。
生産規模を拡大できない
品質にばらつきがある
ソーシャルメディアの話題への過度の依存
規律の不備
リピーター顧客の維持率が低い
在宅型ビジネスモデルは需要を証明する上で非常に有効だが、品質、注文処理、配送、顧客エンゲージメントに関するシステムを構築しない限り、必ずしも永続的な優位性となるわけではない。
自宅を拠点とした食品ビジネスから拡張可能なワークフローへ
成功するマイクロブランドには、優れた製品だけでは不十分です。小規模企業ならではの機敏さを維持しながら、より組織的な体制を構築できるようなオペレーティングシステムが必要なのです。
Kohpanの場合、これは重要な点です。なぜなら、同社のビジネスモデルは効率的な注文処理に自然と適しているからです。つまり、厳選されたメニュー、強力な事前注文需要、そしてスピードと明瞭さが活かせる配送ワークフローです。より複雑な業務に悩まされている多くの大手ブランドと比べて、Kohpanのような企業は、自社のビジネスモデルに合った技術スタックを採用することで、迅速かつ効率的な運営を維持できるのです。
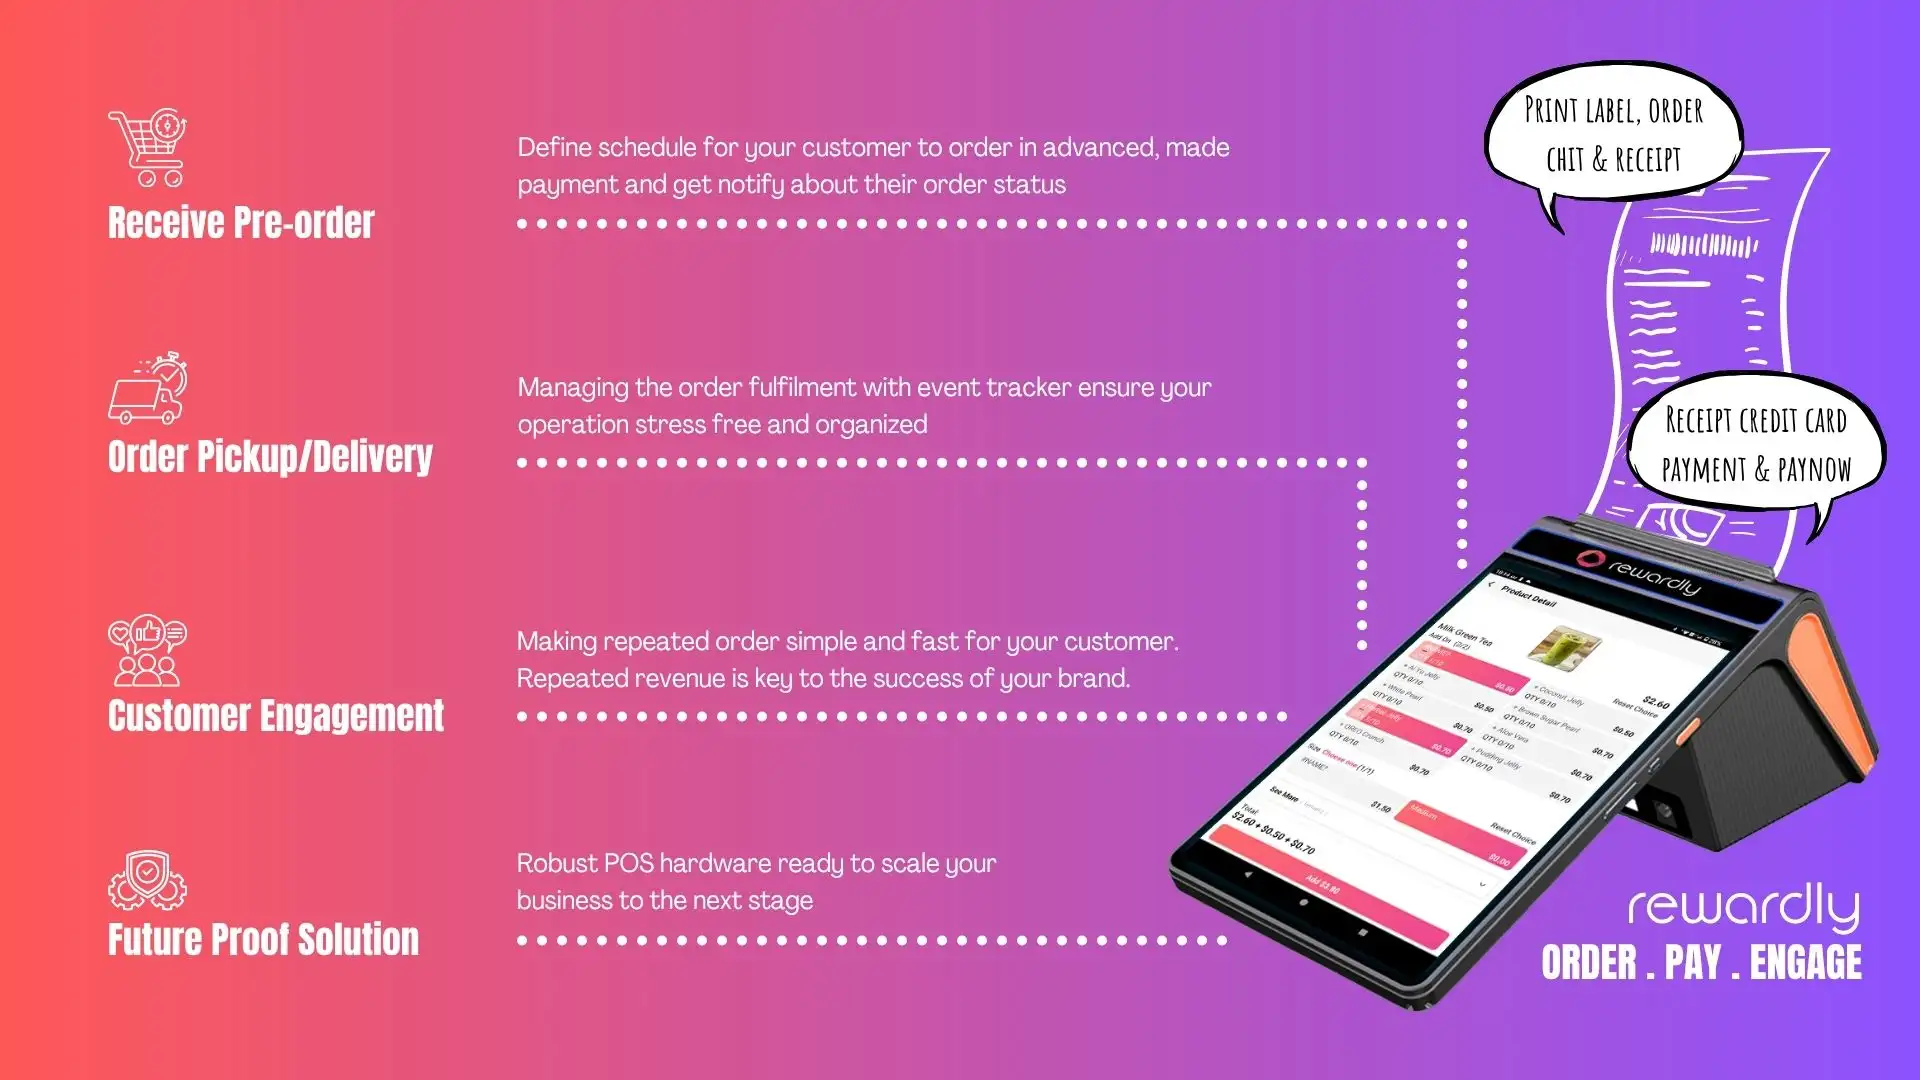
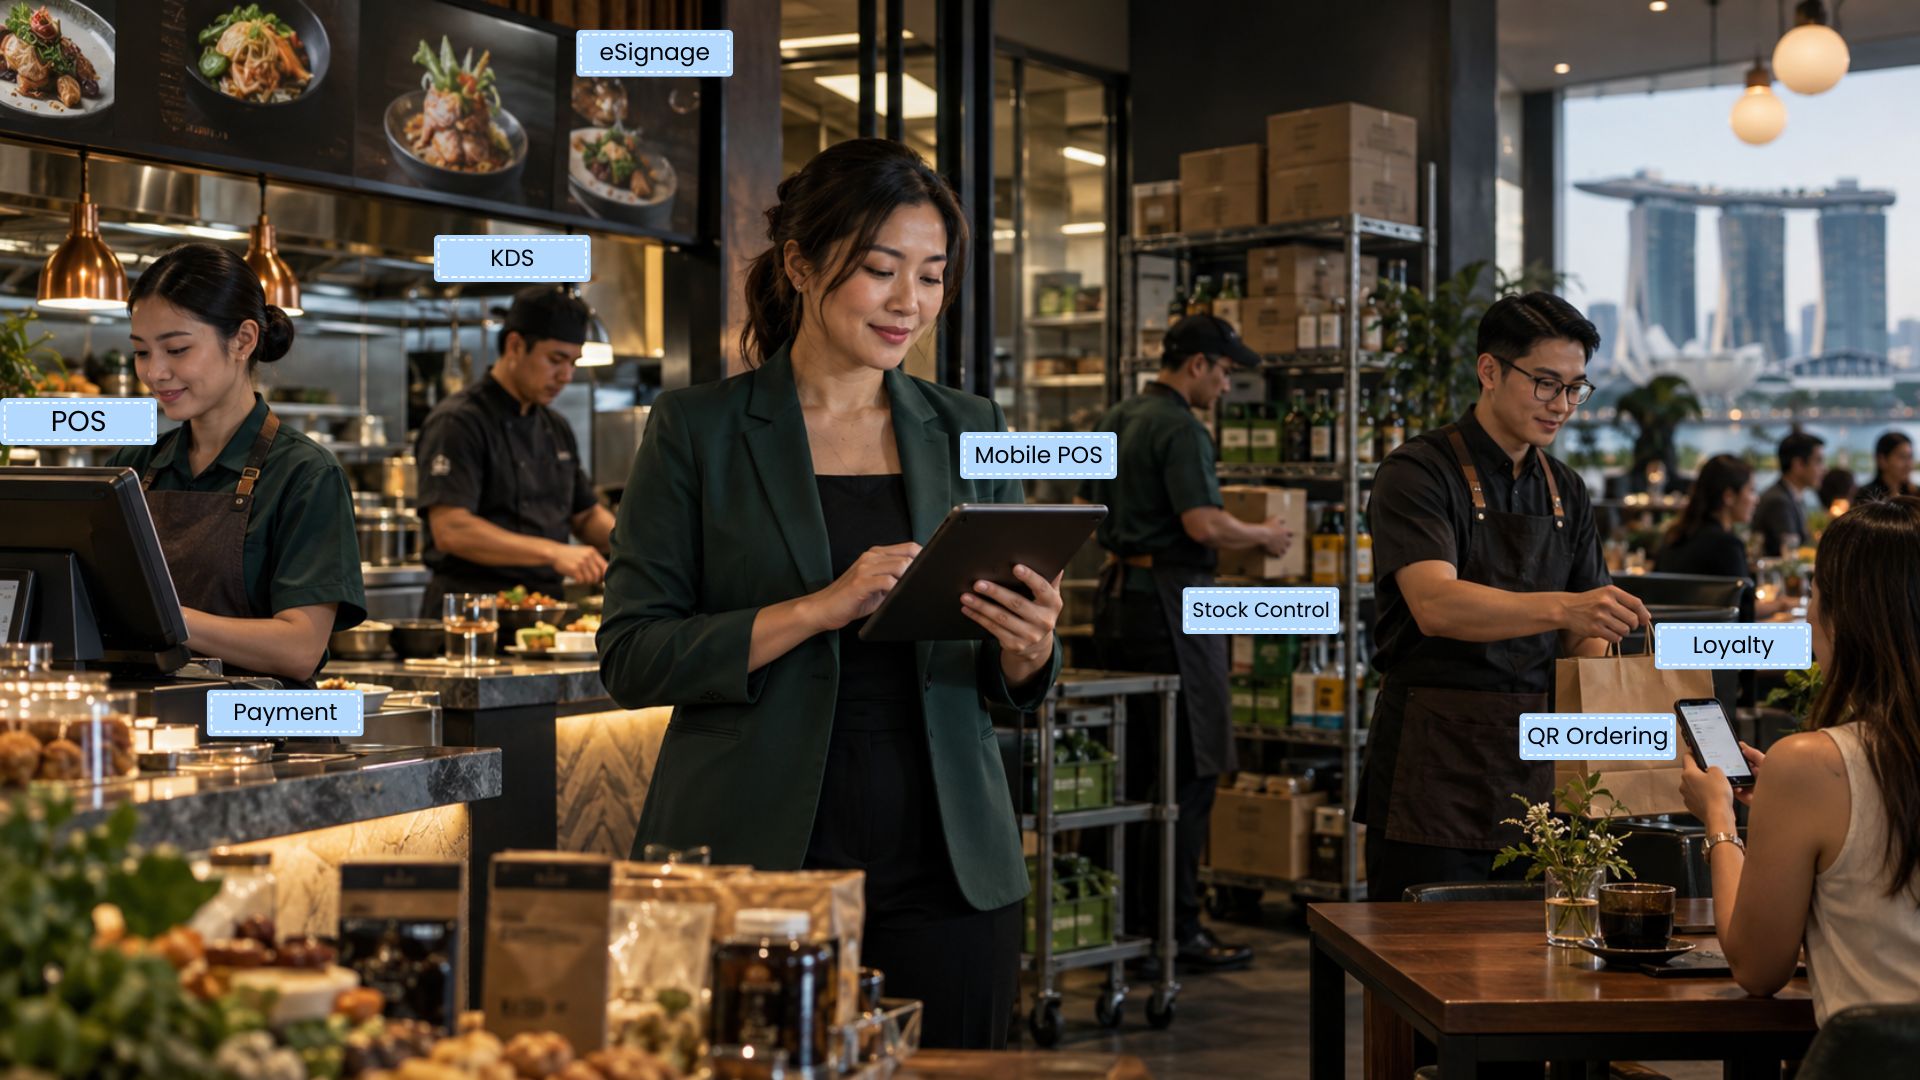
Rewardly CommerceOSを使用することで、Kohpanのような販売者は、事前注文からピックアップ業務まで、非常に効率的な注文から配送までのワークフローを実行できます。一方、 Rewardly LoyaltyOS 、継続的な顧客エンゲージメントとリピートビジネスをサポートします。この組み合わせは、垂直統合型のマイクロブランドの強み、つまり、構成要素が少なく、需要シグナルが明確で、忠実な顧客とのつながりが強固であるという点に自然に合致します。( rewardly )
これは重要な点です。テクノロジーは大手チェーンだけのものではありません。多くの場合、小規模ブランドにとってこそ、より価値のあるものとなります。なぜなら、テクノロジーは柔軟性を維持しながら、一貫性を向上させるのに役立つからです。
私の見解:シンガポールの飲食業界は、まずは品質を重視する時代へと移行しつつある。
自宅を拠点とする小規模な飲食ブランドの台頭は、単なる一時的なソーシャルメディアのトレンドではない。それは、シンガポールにおける食品ビジネスの立ち上げと成長のあり方における、より深い構造的変化を反映している。
旧型モデルはしばしば次のような特徴があった。
まずはお店を開いて、それから需要を喚起するように努めましょう。
新しいモデルはますます次のようになっている。
まずは需要を証明し、それから慎重に規模を拡大する。
Kohpanはその変化を象徴する存在だ。小規模なベーカリーとしてスタートし、厳選された商品と品質にこだわり、顧客層を拡大していった。物理的なコストが上昇し、ニッチな分野で卓越したサービスを提供する企業を、一般的な規模の企業よりも顧客が早く評価する市場において、この道筋はますます理にかなっている。
つまり、重要なのは、実店舗型の飲食業が衰退したということではなく、小規模な飲食店や家庭を拠点とする飲食店が、製品と市場の適合性を見出すためのより賢明な道筋を提供しているということだ。
そして、最も成功する可能性が高い企業は、必ずしも最大規模の企業ではない。多くの場合、自社の事業内容、顧客層、そして需要に効率的に応える方法を正確に把握している企業こそが成功するのだ。
今日のシンガポールの飲食市場において、徹底的な集中はもはや制約ではなく、ますます競争上の優位性となりつつある。